ΑΑΔΕ: Καμία φορολόγηση σε IRIS για χαρτζιλίκι – Τι συνέβη με τη φοιτήτρια στην Εύβοια
Δεν μπαίνουν στο «στόχαστρο» της εφορίας οι καθημερινές μεταφορές μικροποσών μεταξύ συγγενών και οικείων, ξεκαθαρίζουν πηγές της Ανεξάρτητης Αρχής. Η απάντηση για την υπόθεση που προκάλεσε αντιδράσεις.

Κάνε κλικ και δες περισσότερο
Flash.gr στην αναζήτηση της Google

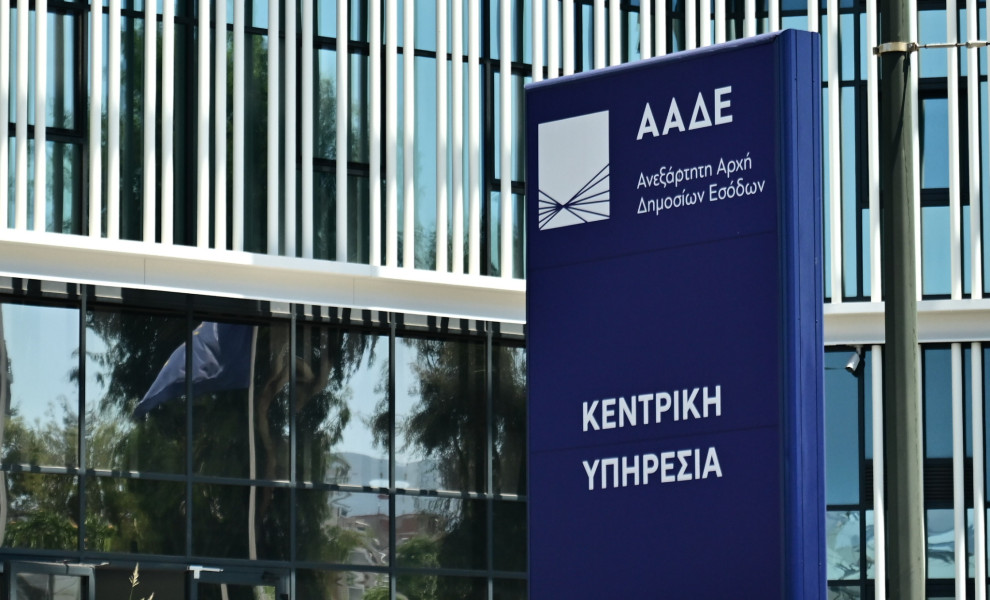
Ξεκάθαρη απάντηση σχετικά με τη φορολογική μεταχείριση των χρηματικών μεταφορών μεταξύ συγγενικών και οικείων προσώπων δίνουν πηγές της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ), με αφορμή πρόσφατα δημοσιεύματα και αναρτήσεις στα μέσα κοινωνικής δικτύωσης που προκάλεσαν ανησυχία στους φορολογούμενους.
Όπως επισημαίνουν στελέχη της ΑΑΔΕ , οι μεταφορές χρηματικών ποσών σε τραπεζικούς λογαριασμούς —είτε γίνονται μέσω συστημάτων άμεσων πληρωμών τύπου IRIS είτε με παραδοσιακά εμβάσματα— δεν αποτελούν αντικείμενο ιδιαίτερου φορολογικού ενδιαφέροντος, εφόσον αφορούν μικροποσά. Εξαίρεση αποτελούν μόνο οι περιπτώσεις όπου διαπιστώνεται συγκεκριμένο μοτίβο καταχρηστικής πρακτικής.
«Καμία πρόθεση φορολόγησης στο χαρτζιλίκι»
Από την ΑΑΔΕ υπογραμμίζεται ότι, όπως έχει διευκρινιστεί και στο παρελθόν, τα παραπάνω ισχύουν πολύ περισσότερο όταν πρόκειται για μικροποσά που καταβάλλονται από γονείς ή παππούδες προς παιδιά και εγγόνια για την κάλυψη των καθημερινών τους αναγκών και μικροεξόδων (π.χ. το σύνηθες χαρτζιλίκι).
Τι συνέβη με τη φοιτήτρια στην Εύβοια
Παράλληλα, οι ίδιες πηγές τοποθετήθηκαν και για την πολυσυζητημένη υπόθεση ελέγχου φοιτήτριας από την Εύβοια, η οποία έλαβε χρηματική δωρεά από τον παππού της.
Όπως διευκρινίζεται: Ο φορολογικός έλεγχος εντάσσονταν σε μια ευρύτερη έρευνα που αφορούσε κύκλο προσώπων και δεν αφορούσε τις καθημερινές μεταφορές χρημάτων από τον παππού προς την εγγονή.
Ο φόρος δωρεάς που καταλογίστηκε αφορούσε χρηματικό ποσό που δωρήθηκε σε χρονική περίοδο προγενέστερη της θέσπισης του αφορολόγητου ορίου των 800.000 ευρώ για δωρεές μεταξύ συγγενών πρώτου βαθμού.
Η οικειοθελής δήλωση και η απόφαση της ΔΕΔ
Επιπλέον, η καταβολή του φόρου βασίστηκε στην οικειοθελή δήλωση που υπέβαλε η ίδια η ελεγχόμενη.
Σύμφωνα με την υφιστάμενη νομοθεσία, οι δηλώσεις αυτές δεν μπορούν να ανακληθούν εκ των υστέρων μέσω ενδικοφανούς προσφυγής στη Διεύθυνση Επίλυσης Διαφορών (ΔΕΔ) της ΑΑΔΕ, όπως επιβεβαιώθηκε και από τη σχετική απόφαση (ΔΕΔ 1798/2026).
Κάνε κλικ και δες περισσότερο
Flash.gr στην αναζήτηση της Google